موتور اصلی رشد نقدینگی
موتور اصلی رشد نقدینگی
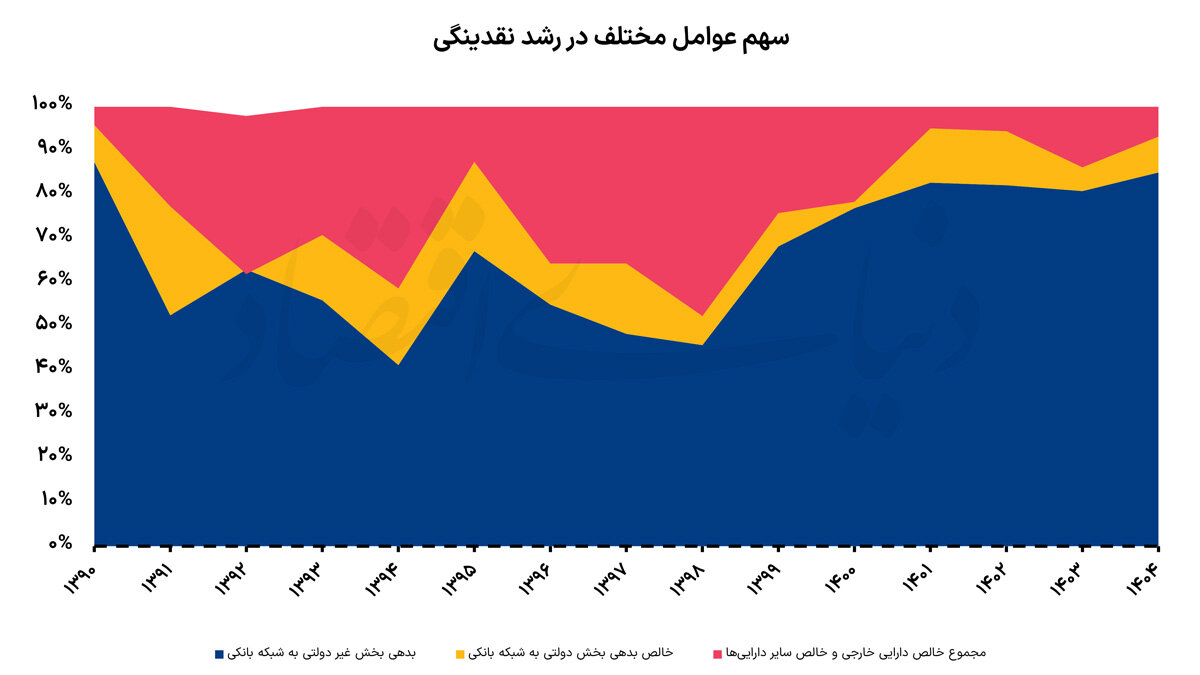
دنیای اقتصاد : بررسی آمارهای بانک مرکزی از سال۱۳۹۰ تا ۱۴۰۴، حاکی از نقش بسیار پررنگ تسهیلات بانکی در خلق نقدینگی است. ۸۵درصد از افزایش نقدینگی در سال۱۴۰۴ ناشی از افزایش «بدهی بخش غیردولتی» به شبکه بانکی بوده است. به عبارتی دیگر، از حدود ۵هزار و ۴۱۵هزارمیلیارد تومان نقدینگی خلق شده در سال۱۴۰۴، چهارهزار و ۶۰۰هزارمیلیارد تومان آن ناشی از تسهیلات بانکی بوده است. عامل اصلی رشد نقدینگی در سالهای گذشته نیز همین عامل بوده و سهم آن در رشد نقدینگی، از ۶۰درصد در سال۱۳۹۰ به حدود ۸۰درصد در ۵سال گذشته رسیده است. سرکوب نرخ واقعی سود در مقادیر منفی، وقوع شوکهای ارزی و افزایش انتظارات تورمی، مهمترین عوامل رشد بالای تسهیلات بانکی و نقدینگی در ایران هستند. با سرکوب نرخ سود در مقادیر غیرواقعی، بازار پول و سرمایه کارکرد خود را از دست داده و تخصیص منابع توسط سازوکاری بوروکراتیک و بسیار ناکارآمد انجام میشود که یکی از نتایج آن رشد بالای نقدینگی است. پس از خروج آمریکا از برجام در سال۱۳۹۷، نرخ تورم در ایران جهش کرد و هرگز به مقادیر قبلی خود بازنگشت. با این حال، نرخ سود تسهیلات بانکی تغییر چندانی نکرد و موجب منفیتر شدن نرخ واقعی سود شد. همزمان با جهش تورم و کاهش نرخ واقعی سود، شوکهای ارزی نیز رخ داد و نیاز بنگاهها به سرمایه در گردش و تسهیلات بانکی افزایش یافت. علاوه بر این، اعتبار سیاستگذار پولی نیز کاهش یافت و نرخ ارز، بیش از پیش به لنگر انتظارات تورمی تبدیل شد. وقوع شوکهای ارزی و کاهش اعتبار سیاستگذار پولی، کنترل رشد نقدینگی را بهدلیل افزایش هزینههای رکودی آن دشوارتر کرده است. از یکسو، شوکهای ارزی و انتظاراتی موجب افزایش رشد نقدینگی شده و از سوی دیگر با افزایش رشد نقدینگی، خوراک لازم برای تداوم جهشها و نااطمینانیها فراهم شده است.